Domain babynahrung-online.de kaufen?
Wir ziehen mit dem Projekt
babynahrung-online.de um.
Sind Sie am Kauf der Domain
babynahrung-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain babynahrung-online.de kaufen?
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Bio Baby-Beikost-ÖlFür das Bio Baby-Beikost-Öl nach dem 4. Monat werden pflanzliche Öle (Raps-, Sonnenblumen- und Hanföl) aus streng kontrolliertem biologisch Anbau verwendet. Durch die Kombination dieser Öle wird eine optimale Zusammensetzung an wichtigen Fettsäuren erreicht, welche besonders für die Ernährung von Säuglingen im ersten Lebensjahr geeignet ist. Als Zugabe zur Beikost in Gemüse- und Obstmahlzeiten sowie als Zusatz für Babygläschen ohne hinreichende Fettzutat. Verzehrempfehlung: Das Bio Baby-Beikost-Öl ist ab dem Beikostalter wichtiger Bestandteil einer ausgewogenen Babyernährung. Dosierungsempfehlung für ca. 200 g Brei: Gemüse-/Gemüse-Kartoffel/Gemüse-Kartoffel-Fleisch-Mahlzeit: 2 TL Öl Früchte-/Früchte-Getreide-Mahlzeit: 1 TL Öl Aufbewahrung: Kühl und dunkel lagern. Nach dem öffnen innerhalb von 2 Monaten aufbrauchen. Bezeichnung: Bio Baby-Beikost-Öl als Zugabe zur Beikost Nettofüllmenge: 250g Öko-Kontrollstellen-Nr.: DE-ÖKO-012 Ursprungsland: Deutschland Herkunftsort: Deutschland5,22 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
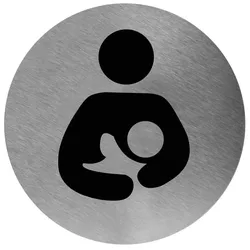
Türsymbol Basic StillenRücksichtsvoll gekennzeichnet – Türsymbol Basic Stillen Das Türsymbol Basic Stillen weist diskret und eindeutig auf Stillräume hin und schafft einen geschützten Bereich für Mütter und Kinder. Eine klare Kennzeichnung vermittelt Ruhe, Privatsphäre und Wertschätzung für diesen besonderen Moment. Gefertigt aus rostfreiem Edelstahl eignet sich das Türsymbol ideal für öffentliche Gebäude, Einkaufszentren, Behörden, Kliniken oder familienfreundliche Einrichtungen. Die widerstandsfähige Oberfläche bleibt auch bei häufiger Reinigung ansprechend und unterstützt dauerhaft einen gepflegten Gesamteindruck. Mit einem Durchmesser von 11,6 cm ist das runde Symbol gut sichtbar und gleichzeitig dezent gestaltet. Die Anbringung erfolgt schnell und sauber mit doppelseitigem Klebeband. Auf Bohren kann verzichtet werden, was eine flexible und unkomplizierte Montage ermöglicht. Eine durchdachte Lösung für Räume, in denen Ruhe und Geborgenheit im Vordergrund stehen.17,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
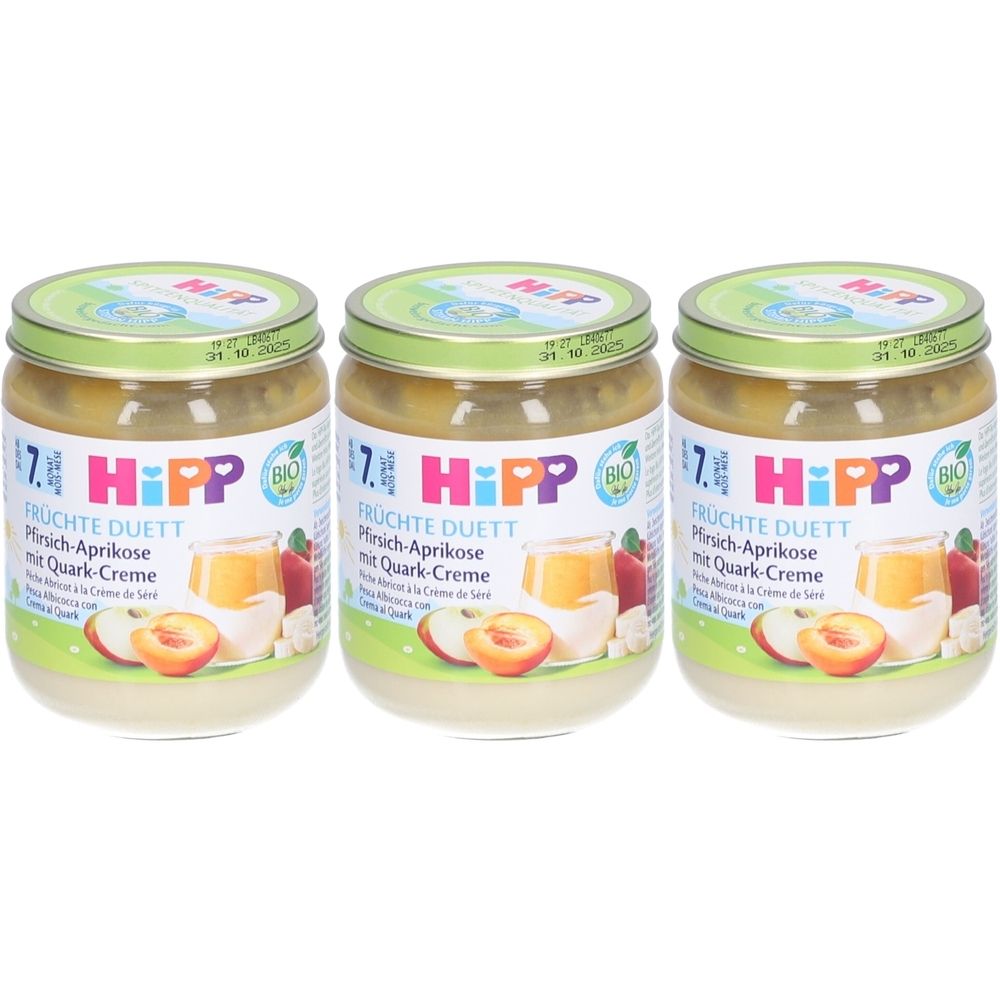
Hipp Gläschen Pfirsich-Aprikose mit Quarkcreme Nach 7 Monaten x3 3x160 g BreiSet enthält3x HIPP Gläschen Pfirsich-Aprikose mit Quarkcreme Nach 7 Monaten 160 gEine abwechslungsreiche und ausgewogene Ernährung und ein gesunder Lebensstil sind wichtig. Eine zarte Quarkcreme und ausgewählte Früchte sind ein wahrer Genuss für Ihr Baby sowie für die ganze Familie. Der Geschmack dieses zweischichtigen Desserts ist eine völlig neue ErfahrungZutaten Obst* 41 % (Pfirsiche 18 %, *Aprikosen 12 %, Bananen ), Zitronensaft (aus Zitronensaftkonzentrat), Wasser, Milch, Traubensaftkonzentrat, Magerquark 8 %, gekochter Reis*, Reisstärke, Maisstärke*, Säureregulator: Calciumcitrat, Antioxidationsmittel: Ascorbinsäure. Glutenfrei.* Aus kontrolliert biologischem Anbau.Nährwertangaben pro 100 gEnergie / Energie kJ/kcal363 kJ / 86 kcalFett / Fett0,7 g- davon gesättigte Fettsäuren / gesättigte Fette0,4 gKohlenhydrate / Kohlenhydrate17,2 g- davon Zucker / davon Zucker11,0 gEiweiß / Eiweiß2,5 gSalz / Salz< 0,05 gNatrium / Natrium< 0,02 gVorsichtsmaßnahmen für die VerwendungFür den Snack zwischendurch. #Kann in der Originalverpackung ohne Kühlung aufbewahrt werden. Der Kontakt mit Speichel kann das Produkt verflüssigen. Bitte verwenden Sie keine Metalllöffel, um eine Beschädigung des Glasbehälters zu vermeiden. Vergewissern Sie sich vor dem Verzehr, dass die Verpackung noch intakt ist. # Am besten vor dem verzehren: siehe Rand des VerschlussesNettogewicht160 gHerstellerHipp GmbH & Co. Vertrieb KGGeorg-Hipp-Straße 785276 Pfaffenhofen6,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bio Baby-Beikost-ÖlFür das Bio Baby-Beikost-Öl nach dem 4. Monat werden pflanzliche Öle (Raps-, Sonnenblumen- und Hanföl) aus streng kontrolliertem biologisch Anbau verwendet. Durch die Kombination dieser Öle wird eine optimale Zusammensetzung an wichtigen Fettsäuren erreicht, welche besonders für die Ernährung von Säuglingen im ersten Lebensjahr geeignet ist. Als Zugabe zur Beikost in Gemüse- und Obstmahlzeiten sowie als Zusatz für Babygläschen ohne hinreichende Fettzutat. Verzehrempfehlung: Das Bio Baby-Beikost-Öl ist ab dem Beikostalter wichtiger Bestandteil einer ausgewogenen Babyernährung. Dosierungsempfehlung für ca. 200 g Brei: Gemüse-/Gemüse-Kartoffel/Gemüse-Kartoffel-Fleisch-Mahlzeit: 2 TL Öl Früchte-/Früchte-Getreide-Mahlzeit: 1 TL Öl Aufbewahrung: Kühl und dunkel lagern. Nach dem öffnen innerhalb von 2 Monaten aufbrauchen. Bezeichnung: Bio Baby-Beikost-Öl als Zugabe zur Beikost Nettofüllmenge: 250g Öko-Kontrollstellen-Nr.: DE-ÖKO-012 Ursprungsland: Deutschland Herkunftsort: Deutschland5,22 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Türsymbol Basic StillenRücksichtsvoll gekennzeichnet – Türsymbol Basic Stillen Das Türsymbol Basic Stillen weist diskret und eindeutig auf Stillräume hin und schafft einen geschützten Bereich für Mütter und Kinder. Eine klare Kennzeichnung vermittelt Ruhe, Privatsphäre und Wertschätzung für diesen besonderen Moment. Gefertigt aus rostfreiem Edelstahl eignet sich das Türsymbol ideal für öffentliche Gebäude, Einkaufszentren, Behörden, Kliniken oder familienfreundliche Einrichtungen. Die widerstandsfähige Oberfläche bleibt auch bei häufiger Reinigung ansprechend und unterstützt dauerhaft einen gepflegten Gesamteindruck. Mit einem Durchmesser von 11,6 cm ist das runde Symbol gut sichtbar und gleichzeitig dezent gestaltet. Die Anbringung erfolgt schnell und sauber mit doppelseitigem Klebeband. Auf Bohren kann verzichtet werden, was eine flexible und unkomplizierte Montage ermöglicht. Eine durchdachte Lösung für Räume, in denen Ruhe und Geborgenheit im Vordergrund stehen.17,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.